
Retrait au guichet sans carte à la Banque Postale
 Emilie
•
29 septembre 2026
Le retrait au guichet sans carte à la Banque Postale est une solution de dépannage qui peut vous éviter une journée compliquée. Quand la carte manque, que le distributeur refuse l’opération ou que vous avez besoin d’espèces rapidement, il devient essentiel de savoir comment agir. Cette démarche repose sur votre identité, sur les contrôles de l’agence et sur le plafond autorisé. Elle permet de retirer de l’argent sans stress, à condition de préparer les bons éléments et de comprendre les règles avant de vous déplacer.
Dans le cas du retrait au guichet de la Banque Postale sans carte, tout se joue souvent en quelques minutes : un accueil en agence, une vérification simple, puis la remise des espèces si la demande est validée. Pour éviter un aller-retour inutile, il vaut mieux connaître les justificatifs à prévoir, le rôle du conseiller et les alternatives possibles si le guichet n’est pas la meilleure option.
Comprendre le retrait d’espèces sans carte à la Banque Postale
Le retrait sans carte ne se fait pas de la même façon selon le canal choisi. Au guichet, vous parlez à un agent, alors qu’au distributeur vous passez par un automate, souvent avec une carte ou un code. Une solution mobile peut aussi exister selon le service utilisé. Dans une agence, la banque vérifie votre identité avant de laisser partir l’argent, ce qui explique pourquoi l’information demandée est plus précise qu’au distributeur.
Ce type de retrait devient utile si votre carte est oubliée, bloquée ou en attente de remplacement. Il peut aussi servir quand vous devez retirer un montant précis et que le guichet reste plus simple qu’un automate. Dans certains cas, la banque accepte la demande sur présentation d’un justificatif, puis l’agence valide l’opération après contrôle. Vous pouvez donc gagner du temps si vous savez à l’avance ce qui sera demandé.
Quand le guichet devient la meilleure solution
Le guichet devient la meilleure option quand vous avez besoin d’un retrait immédiat sans passer par un distributeur. C’est souvent le cas si la carte ne fonctionne plus, si le réseau mobile est instable ou si vous devez expliquer une situation particulière au conseiller. À l’agence, le retrait peut être plus souple, surtout lorsque l’identité est claire et que la demande reste cohérente avec votre compte.
- Carte oubliée à domicile après un départ précipité.
- Carte bloquée après plusieurs tentatives de code.
- Besoin d’argent dans une agence proche de chez vous.
- Retrait lié à une urgence familiale ou à un déplacement.
Ce que la banque vérifie avant de valider l’opération
Avant d’autoriser le retrait, la banque contrôle d’abord votre identité, puis la compatibilité de la demande avec votre compte. L’agent regarde aussi si le montant demandé reste cohérent avec les règles internes et la disponibilité des espèces. Dans certains cas, un justificatif supplémentaire peut être demandé pour sécuriser l’opération et éviter toute fraude.
La banque peut enfin vérifier que l’opération n’entre pas en conflit avec une alerte de sécurité, un compte restreint ou une anomalie récente. Si tout est clair, le retrait au guichet avance rapidement et vous repartez avec vos espèces. En revanche, si une information manque, l’agence peut vous demander de compléter votre dossier avant de poursuivre.
Les documents et justificatifs à préparer avant de se présenter
Pour un retrait réussi, mieux vaut arriver en agence avec les bons éléments. La pièce d’identité reste le premier document à présenter, mais elle n’est pas toujours la seule pièce utile. Selon la situation, un justificatif de domicile, un numéro de compte ou une information sur votre carte peuvent accélérer la demande. Le conseiller apprécie surtout un dossier clair, car cela réduit les vérifications et limite les allers-retours.
Si le montant demandé est élevé, la banque peut réclamer un justificatif supplémentaire ou un formulaire interne. Le but n’est pas de compliquer la démarche, mais de sécuriser le retrait et de confirmer que vous êtes bien le titulaire du compte. Mieux vous préparez votre visite, plus la procédure reste fluide dans l’agence.
La pièce d’identité, indispensable dans la plupart des cas
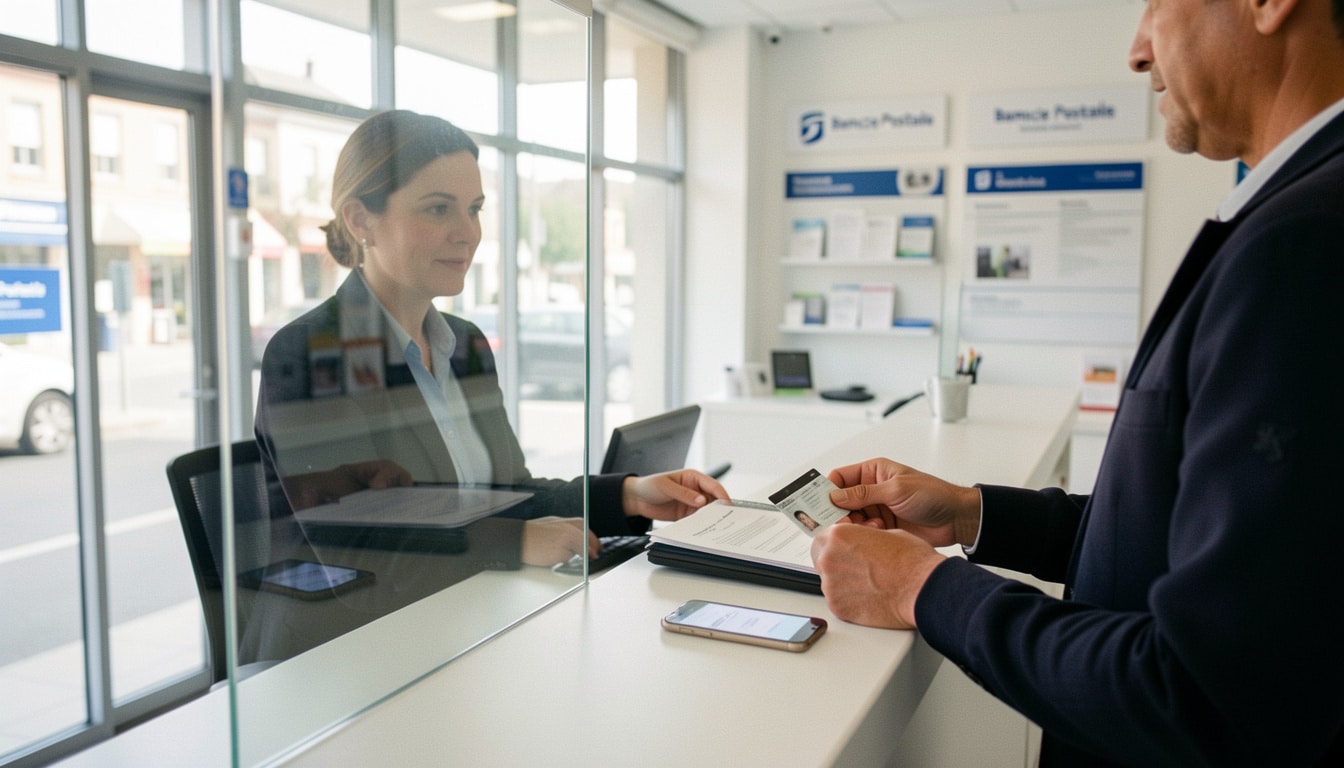
Dans la plupart des situations, la pièce d’identité est le document central. Carte nationale, passeport ou titre valide : l’agence doit pouvoir vérifier votre identité sans ambiguïté. Sans ce document, le retrait peut être refusé, même si votre dossier bancaire est en ordre. C’est pourquoi il faut la garder sur vous lorsque vous envisagez une visite au guichet.
Si votre carte bancaire est absente, cette pièce devient encore plus importante, car elle remplace en partie l’authentification habituelle. Le conseiller s’appuie alors sur les éléments du compte et sur votre document pour valider l’opération. Une identité nette rassure tout le monde et accélère la remise des espèces.
Les informations utiles pour accélérer la demande
Pour gagner du temps, préparez le numéro de compte, le montant souhaité et, si possible, l’horaire de passage. Ces informations aident le conseiller à retrouver votre dossier plus vite et à vérifier la disponibilité des fonds. Si vous avez une carte récemment bloquée ou renouvelée, le fait de le mentionner clairement peut aussi simplifier l’échange.
Un document complémentaire peut parfois être demandé si le dossier semble incomplet. Par exemple, lors d’un changement d’adresse récent ou d’un retrait inhabituel, la banque peut vouloir une preuve supplémentaire. Cette vigilance protège votre compte et évite qu’une opération sensible soit traitée trop vite.
Quand un bordereau ou un formulaire peut être demandé
Le bordereau ou le formulaire sert surtout à formaliser une demande particulière. Il peut être utilisé pour un retrait important, pour un client qui n’a plus sa carte ou pour une opération qui doit laisser une trace précise. Le conseiller vous guide alors dans le remplissage, afin que la demande soit conforme et lisible.
| Document | Utilité | Quand il est demandé |
|---|---|---|
| Pièce d’identité | Vérifier l’identité | Presque toujours |
| Numéro de compte | Retrouver le dossier | Pour accélérer la demande |
| Bordereau | Formaliser l’opération | Pour un retrait particulier |
Dans certaines agences, le bordereau peut aussi servir à tracer un retrait en espèces lorsque le montant est sensible. Cette étape reste simple, mais elle sécurise l’opération et évite les erreurs de saisie. Si vous avez un doute, demandez au conseiller quel document préparer avant de venir.
La procédure pas à pas au guichet
La procédure est plus simple qu’elle n’en a l’air. Vous arrivez à l’agence, vous exposez votre besoin au guichet, puis l’agent vérifie votre dossier. Le montant demandé est ensuite contrôlé, avant que l’opération soit validée ou non. Si tout est conforme, l’argent est remis en espèces à la caisse, souvent sans grande attente lorsque l’agence n’est pas saturée.
Pour éviter une visite inutile, il est utile de prévenir l’agence si vous savez que le montant est inhabituel. Une petite anticipation change tout : le conseiller peut vous dire si le retrait est possible dans l’immédiat ou s’il faut préparer autre chose. Dans bien des cas, cette simple vérification évite un déplacement pour rien.
Comment se déroule l’accueil en agence
À l’accueil, vous expliquez simplement que vous souhaitez retirer de l’argent sans carte. L’agent vous oriente ensuite vers le bon guichet ou vers la caisse, selon l’organisation de l’agence. Il peut vous demander votre pièce d’identité, vérifier votre compte et noter le montant souhaité. Cette première étape sert à cadrer l’opération dès le départ.
Une fois les informations réunies, le conseiller ou l’agent confirme si le retrait peut suivre immédiatement. Si la caisse dispose des espèces nécessaires, la suite est rapide. Sinon, on peut vous proposer de revenir plus tard ou de choisir une autre solution bancaire.
Ce qui se passe au moment de la validation
Au moment de la validation, l’agence contrôle le solde, la cohérence du montant et la sécurité de l’opération. Le retrait est alors enregistré comme une opération bancaire classique. Si le montant est modéré, la remise des espèces se fait souvent dans la foulée. Si la demande est plus élevée, l’agent peut demander un ordre écrit ou une confirmation supplémentaire.
Le rôle du conseiller est de s’assurer que tout correspond à votre situation. Il ne s’agit pas d’un simple passage en caisse, mais d’un échange qui protège à la fois le client et la banque. Quand tout est clair, la remise des billets se fait sans complication.
Les bons réflexes avant de partir
Avant de vous déplacer, vérifiez les horaires, prenez votre pièce d’identité et notez le montant exact que vous voulez retirer. Si votre carte est perdue, volée ou bloquée, pensez à prévenir le service concerné avant d’arriver en agence. Un appel rapide peut vous éviter une attente inutile.
Gardez aussi en tête que certaines agences sont plus fréquentées en début de semaine ou autour de midi. Si vous pouvez choisir un créneau plus calme, la procédure sera souvent plus fluide. Un peu d’organisation fait gagner du temps et réduit le stress au guichet.
Plafonds, limites et montants à connaître
Le plafond d’un retrait sans carte dépend de plusieurs paramètres, et ce n’est jamais un chiffre unique pour tout le monde. Le type de compte, le contrat bancaire, la disponibilité des espèces et la politique de l’agence jouent tous un rôle. C’est important, car un montant accepté dans une agence peut être limité dans une autre selon la situation du jour. Vous devez donc vérifier la règle avant de vous déplacer. Pour approfondir ce sujet, consultez notre guide sur 30 jours glissants exemple.
En pratique, la limite peut être plus basse que ce que vous imaginez, surtout si l’opération sort de l’ordinaire. La carte n’est pas le seul repère : le plafond bancaire, la sécurité et la caisse comptent aussi. Si vous avez besoin d’une somme importante, anticiper reste la meilleure manière de pouvoir obtenir l’argent sans blocage.
Pourquoi le plafond ne dépend pas seulement de la carte
Le plafond ne dépend pas seulement de la carte, car l’agence regarde aussi le contexte du retrait. Une carte peut autoriser un certain montant, mais le guichet applique parfois une règle différente selon la disponibilité des billets et le niveau de contrôle demandé. Le plafond contractuel et la limite pratique ne coïncident pas toujours.
Autrement dit, votre carte bancaire donne une indication, mais elle ne décide pas tout. La banque conserve la possibilité d’ajuster le montant selon la sécurité, le type d’opération et la situation du compte. C’est une règle importante à garder en tête avant de vous présenter en agence. En complément, découvrez plafond virement instantané banque populaire.
Les cas où un montant important demande une anticipation
Si vous voulez retirer une somme importante, mieux vaut prévenir la banque à l’avance. Une agence ne dispose pas toujours de toutes les coupures nécessaires, surtout pour un montant élevé en euro. Le délai peut alors dépendre de la caisse et de l’organisation interne.
Cette anticipation devient encore plus utile si vous avez besoin d’un retrait le jour même pour un achat, un déménagement ou une dépense urgente. En contactant l’agence, vous saurez si le plafond autorise l’opération et si la somme est disponible. Cela évite une mauvaise surprise au comptoir.
Comment vérifier sa limite avant d’aller en agence
Vous pouvez vérifier votre limite en consultant votre espace client, en regardant les conditions de votre carte ou en appelant le conseiller. Cette vérification est importante, car elle vous évite de demander un montant impossible à traiter. Certaines informations sont accessibles en quelques minutes depuis l’application bancaire.
Si vous hésitez entre plusieurs montants, demandez une confirmation précise avant de partir. Une règle simple : mieux vaut connaître la limite avant le déplacement que découvrir le blocage au guichet. Ce réflexe vous fait gagner du temps et vous aide à choisir le bon montant.
| Type de plafond | Ce qu’il signifie | Effet concret |
|---|---|---|
| Théorique | Montant maximal affiché | Repère général |
| Contractuel | Limite prévue au contrat | Cadre bancaire officiel |
| Pratique | Montant réellement disponible | Dépend de l’agence et du jour |
Alternatives pratiques quand le guichet n’est pas la meilleure option
Quand le guichet n’est pas pratique, il existe plusieurs solutions pour retirer de l’argent autrement. Une application mobile peut permettre un retrait sans carte sur un distributeur compatible, avec un code temporaire. Certains automates acceptent aussi ce type d’opération, ce qui peut vous faire gagner du temps. Dans un réseau bancaire équipé, le service est souvent plus rapide qu’une visite en agence.
Le retrait mobile reste utile si vous êtes en déplacement, si l’agence est fermée ou si vous voulez éviter l’attente. Selon le service, vous générez une autorisation depuis l’application, puis vous retirez le cash sur un distributeur compatible. Cette solution bancaire est pratique, mais elle dépend du réseau disponible et du modèle de machine utilisé.
Le retrait sans carte via application mobile
Avec une application mobile, vous pouvez parfois préparer un retrait sans carte en quelques clics. Le principe est simple : vous ouvrez le service, vous choisissez le montant, puis vous récupérez un code de sécurité. Ce code permet ensuite d’autoriser l’opération sur le distributeur compatible.
Cette solution est souvent rapide, surtout si vous avez déjà votre téléphone sur vous. Elle reste toutefois soumise au bon fonctionnement du réseau et à la compatibilité de l’automate. Si l’un des deux manque, il faut revenir à une autre option.
Les distributeurs compatibles et leurs limites
Les distributeurs compatibles offrent un vrai gain de temps, mais ils ne sont pas disponibles partout. Il faut parfois un réseau précis, un automate récent ou un service bancaire activé. Le retrait y est souvent simple, mais la limite dépend du code, du plafond et des règles de sécurité de la banque. Vous pourriez également être intéressé par plafond virement instantané banque postale.
Le principal avantage est la rapidité : pas d’attente en agence, pas de passage au guichet et une opération souvent terminée en moins de 3 minutes. La limite, en revanche, tient à la disponibilité du distributeur et au montant autorisé. Si la machine est hors service, il faut revenir à une autre solution.
Quand l’alternative est plus rapide que l’agence
L’alternative devient plus rapide quand vous êtes pressé, que l’agence est fermée ou que vous avez déjà préparé votre code. Dans ces cas-là, le distributeur ou l’application mobile peut vous permettre de retirer de l’argent sans attendre. Pour un besoin simple, cette solution est souvent la plus efficace.
En revanche, si votre situation est complexe, le guichet reste plus rassurant. L’agent peut répondre à vos questions, vérifier votre dossier et vous dire si le retrait est possible immédiatement. C’est souvent la meilleure option lorsque vous avez un doute sur la procédure.
Refus, sécurité et conseils pour éviter les mauvaises surprises
Un refus n’est pas forcément un problème grave : il indique souvent qu’un élément manque ou qu’une règle de sécurité s’applique. La banque peut refuser si l’identité n’est pas claire, si le justificatif manque, si le montant dépasse la limite ou si le compte présente une anomalie. Le conseiller doit alors protéger l’opération, même si cela vous oblige à revenir plus tard.
Pour limiter les mauvaises surprises, gardez toujours vos documents à portée de main et prévenez l’agence si vous prévoyez une demande inhabituelle. La sécurité est importante, surtout lorsqu’il s’agit de liquide ou d’une opération sensible. Un échange clair avec le conseiller évite bien des tensions au comptoir.
Les motifs de refus les plus courants
Les refus les plus fréquents concernent une identité non vérifiable, un justificatif manquant, un plafond dépassé ou une agence qui ne dispose pas du montant demandé. Un compte insuffisamment approvisionné peut aussi bloquer l’opération. Dans certains cas, un chèque récemment déposé ou un mouvement inhabituel peut déclencher une vérification.
Le refus n’est donc pas toujours définitif. Il peut simplement signifier qu’il faut compléter un document, attendre la disponibilité des fonds ou revenir à un autre moment. Le plus important est de comprendre la cause pour ajuster la demande.
Les bons réflexes en cas de carte perdue ou volée
Si votre carte est perdue ou volée, il faut prévenir rapidement votre banque et faire opposition. Cette étape protège votre compte et évite les usages frauduleux. Ensuite, vous pouvez voir avec le conseiller s’il existe une solution temporaire pour retirer de l’espèce en attendant la nouvelle carte.
Conservez aussi un document d’identité et notez les coordonnées utiles de l’agence. En cas d’urgence, ces réflexes simplifient la suite et sécurisent la situation. Plus vous agissez vite, plus vous limitez le risque financier.
Quand contacter le conseiller avant de se déplacer
Il est important de prévenir le conseiller si vous prévoyez un montant élevé, si votre carte est bloquée depuis peu ou si votre compte a connu un changement récent. Un simple appel peut éviter un refus au guichet et vous donner la bonne marche à suivre. Le conseiller peut aussi vous dire si un document supplémentaire sera nécessaire.
Prévenir à l’avance est particulièrement utile quand vous devez retirer du liquide pour un achat urgent, un voyage ou une dépense familiale. Vous gagnez du temps, vous réduisez le stress et vous arrivez en agence avec une demande claire.
FAQ – Questions fréquentes sur le retrait au guichet sans carte
Peut-on vraiment retirer de l’argent au guichet sans carte ?
Oui, dans certains cas, la banque peut autoriser un retrait au guichet après vérification de votre identité et de votre compte.
Quels documents faut-il apporter en agence ?
Apportez au minimum une pièce d’identité valide, et parfois un justificatif ou un document complémentaire selon la situation.
Le plafond est-il le même qu’avec une carte bancaire ?
Non, le plafond peut être différent selon l’agence, le contrat et la limite pratique du jour.
Un retrait au guichet peut-il être refusé ?
Oui, si l’identité n’est pas vérifiée, si le montant dépasse la limite ou si un justificatif manque.
Existe-t-il une solution mobile si je n’ai plus ma carte ?
Oui, certaines applications permettent un retrait via code sur un distributeur compatible.
Faut-il prévenir la banque avant un montant important ?
Oui, c’est préférable pour vérifier la disponibilité des espèces et éviter un refus.
Le retrait au guichet entraîne-t-il des frais ?
Le plus souvent, l’opération reste gratuite, mais il faut vérifier les conditions de votre banque.
Que faire si ma carte est perdue ou volée ?
Faites opposition immédiatement, puis contactez votre conseiller pour connaître la marche à suivre et sécuriser votre identité.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque