
Retrait sur Livret A à la Banque Postale sans carte
 Emilie
•
4 octobre 2026
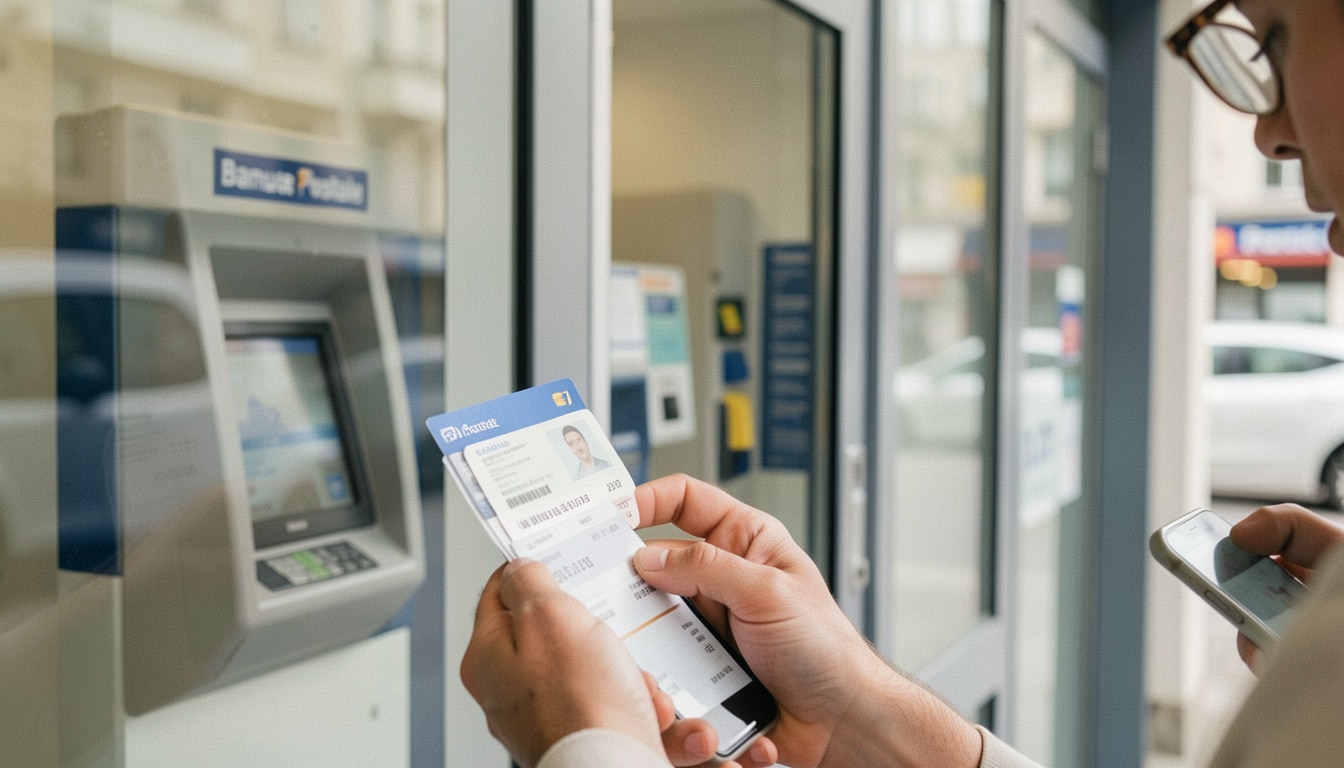
Le retrait du livret A à la Banque Postale sans carte représente une solution pratique quand vous devez accéder à votre épargne rapidement, sans avoir votre moyen de paiement sous la main. Cette démarche concerne surtout les titulaires qui veulent comprendre comment retirer de l’argent sereinement, selon le canal choisi et les vérifications demandées. Elle permet de gagner du temps, de limiter les erreurs et d’anticiper les documents utiles. Dans ce guide, vous découvrez simplement comment procéder, étape par étape, pour éviter un blocage inutile.
Avec le retrait du livret A à la Banque Postale sans carte, plusieurs options peuvent exister selon la banque et le service utilisé. Le but est clair : savoir où aller, quoi présenter et comment retirer sans se tromper, que vous passiez par un guichet, une application ou un autre parcours bancaire.
Comment fonctionne un retrait sans carte à la Banque Postale ?
En général, un retrait sans carte désigne une opération où la carte n’est pas nécessaire pour accéder à votre argent. Selon la banque, vous pouvez retirer au distributeur, au guichet ou préparer une demande en ligne. L’idée est simple : vous devez pouvoir disposer de votre argent même si votre carte manque, mais les règles varient selon le service bancaire et le canal utilisé. Pour approfondir ce sujet, consultez notre guide sur retrait guichet banque postale sans carte.
Par exemple, si vous arrivez en agence sans carte, le conseiller peut vérifier votre dossier avant de valider l’opération. Dans ce cas, le retrait reste possible, mais il dépend des conditions de la banque et des limites du service. Ce fonctionnement général existe pour sécuriser l’accès aux fonds. En complément, découvrez 30 jours glissants exemple.
Ce que change l’absence de carte
Sans carte, vous ne pouvez pas toujours retirer librement au distributeur, mais vous pouvez souvent passer par un autre canal. La banque demande alors une vérification d’identité plus stricte. Cela évite une opération non autorisée et protège l’argent du titulaire. En pratique, l’absence de carte change surtout la vitesse et le parcours.
Les canaux qui permettent de retirer
- Le distributeur, quand un dispositif sans carte existe.
- Le guichet, pour retirer avec contrôle manuel.
- La démarche en ligne, pour préparer la demande.
Quelles solutions utiliser pour accéder à son épargne ?
Pour accéder à son épargne, vous pouvez utiliser plusieurs méthodes simples. La plus directe reste souvent l’agence, surtout si vous devez demander un retrait sans carte. Le guichet permet de disposer d’un accompagnement bancaire, tandis que la caisse peut servir à finaliser l’opération. Dans certains cas, un chèque ou une préparation numérique facilite aussi la démarche.
Voici les options les plus courantes :
- Se rendre en agence et demander au guichet.
- Préparer l’opération depuis l’espace numérique de la banque.
- Utiliser un chèque si le service le permet.
- Passer par un conseiller pour vérifier le dossier.
| Solution | Simplicité / délai / contraintes |
|---|---|
| Guichet en agence | Très simple, délai court, pièce d’identité requise |
| Préparation numérique | Rapide, mais dépend de l’outil bancaire |
| Chèque ou autre canal | Pratique, avec vérifications supplémentaires |
Le conseiller joue un rôle essentiel : il contrôle la demande, explique la marche à suivre et vérifie que vous pouvez utiliser le bon canal. Si vous hésitez, l’agence reste souvent le point de départ le plus rassurant.
Le passage en agence comme solution la plus directe
En agence, vous pouvez poser votre question au guichet et demander l’aide d’un conseiller. C’est souvent la voie la plus claire quand vous souhaitez retirer sans carte et éviter une erreur de procédure.
L’aide des outils numériques pour préparer l’opération
Les outils numériques servent surtout à préparer la demande avant le déplacement. Vous gagnez du temps, car la banque peut déjà retrouver votre dossier et vérifier les informations utiles.
Quels justificatifs préparer avant de demander l’opération ?
Avant de demander l’opération, préparez les éléments qui prouvent votre identité et la validité de votre dossier. La banque peut demander une pièce d’identité à jour, vérifier la date de validité et confirmer que vous êtes bien le titulaire. Si votre carte est absente, ce contrôle devient encore plus important au jour de l’opération.
Voici les vérifications utiles :
- Votre pièce d’identité en cours de validité.
- Les références du livret concerné.
- Un justificatif de situation si la banque le demande.
- La présence du représentant légal pour un mineur.
- La cohérence entre votre identité et le dossier postal ou bancaire.
Pour aller plus loin, lisez alliatys banque postale.
Si vous êtes mineur ou représentant légal, l’agence peut demander des preuves supplémentaires. Pour éviter un refus, arrivez avec des documents complets et lisibles. Une carte expirée, une information manquante ou un dossier incomplet suffit parfois à bloquer la demande.
La pièce d’identité et les contrôles habituels
La pièce d’identité reste le premier contrôle. Sans elle, la banque peut refuser l’opération, même si votre demande est légitime. Vérifiez donc la validité avant de vous déplacer.
Les cas particuliers à anticiper
Pour un mineur, un parent ou représentant légal doit généralement agir. Anticipez aussi les situations où la carte n’est pas disponible, afin de ne pas perdre un jour entier pour un simple oubli.
Quelles limites faut-il connaître avant de se déplacer ?
Avant de vous déplacer, gardez en tête que chaque opération bancaire suit des règles précises. Le retrait peut être limité par des plafonds, par la disponibilité des fonds ou par le canal choisi. Une banque peut permettre un retrait gratuit au guichet, mais vous demander de payer autrement dans d’autres cas. Le distributeur, lui, n’offre pas toujours le même service.
Voici les contraintes fréquentes :
- Plafond de retrait selon l’opération.
- Délai de traitement avant disponibilité de l’argent.
- Vérification du solde et des fonds en cours.
- Différences entre retrait au guichet et autre service.
| Canal | Point d’attention |
|---|---|
| Guichet | Contrôle manuel, retrait souvent plus souple |
| Distributeur | Limites techniques et carte parfois nécessaire |
| Ligne / service numérique | Préparation utile, mais pas toujours exécution immédiate |
Si vous souhaitez alimenter un autre compte, un virement ou un crédit peut parfois être proposé à la place du retrait. Vérifiez toujours que l’argent est bien disponible avant de vous déplacer.
Les plafonds et délais à vérifier
Un plafond trop bas ou un délai trop long peut retarder votre opération. Mieux vaut vérifier ces points avant le jour J.
Les contraintes liées au canal choisi
Le canal choisi change tout : le guichet rassure, le distributeur va plus vite, et la ligne sert surtout à préparer l’opération.
Comment réaliser la démarche pas à pas sans se tromper ?
Pour réussir la démarche, commencez par vérifier votre situation dans l’application mobile ou sur le service mobile de la banque. Ensuite, contrôlez si votre carte est nécessaire ou si vous pouvez utiliser un parcours virtuel. Cette préparation évite un aller-retour inutile en agence et vous aide à demander le bon service. Vous pourriez également être intéressé par wero comment ça marche.
Voici les étapes à suivre :
- Ouvrir l’application et repérer le service adapté.
- Vérifier que votre carte ou votre identité est bien enregistrée.
- Choisir le mode de retrait ou de virement.
- Confirmer la demande après lecture des informations.
- Se rendre en agence si une validation physique est nécessaire.
| Étape | Action utile |
|---|---|
| Préparation | Utiliser l’application mobile |
| Vérification | Contrôler carte, identité et service |
| Finalisation | Retirer l’argent ou obtenir l’accord bancaire |
Exemple simple : vous lancez la demande sur l’application mobile, puis vous allez en agence avec votre carte ou votre pièce d’identité. Avant de valider, relisez bien le montant et le jour prévu. Cette vérification finale sécurise l’opération et limite les erreurs.
Préparer sa demande depuis l’application
L’application mobile permet de préparer l’opération, de vérifier un service virtuel et de gagner du temps. Vous pouvez y utiliser les informations de votre compte pour éviter une saisie incomplète.
Finaliser le retrait en agence ou selon le service proposé
Si le service le prévoit, vous finalisez en agence. Sinon, la banque peut orienter vers un virement, un chèque ou une autre solution bancaire adaptée à votre cas.
FAQ – Questions fréquentes sur le retrait sans carte
Peut-on faire la demande sans carte en agence ?
Oui, dans beaucoup de cas généraux, l’agence peut accepter la demande si votre identité est vérifiée et si le dossier est complet.
Quels documents faut-il présenter au guichet ?
Présentez une pièce d’identité, le justificatif demandé si besoin, et les éléments permettant de retrouver votre dossier bancaire.
L’application mobile suffit-elle pour préparer l’opération ?
Elle peut suffire pour préparer la demande, mais pas toujours pour obtenir l’argent immédiatement : cela dépend du service.
Un tiers peut-il retirer l’argent à ma place ?
En général, non, sauf cas particulier avec autorisation, mandat ou représentant légal, selon les règles du compte.
Y a-t-il une différence entre un retrait au distributeur et au guichet ?
Oui : le distributeur est plus automatique, tandis que le guichet permet un contrôle humain et souvent plus de souplesse.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque