
Responsabilité civile professionnelle de l’infirmier
 Emilie
•
26 octobre 2026
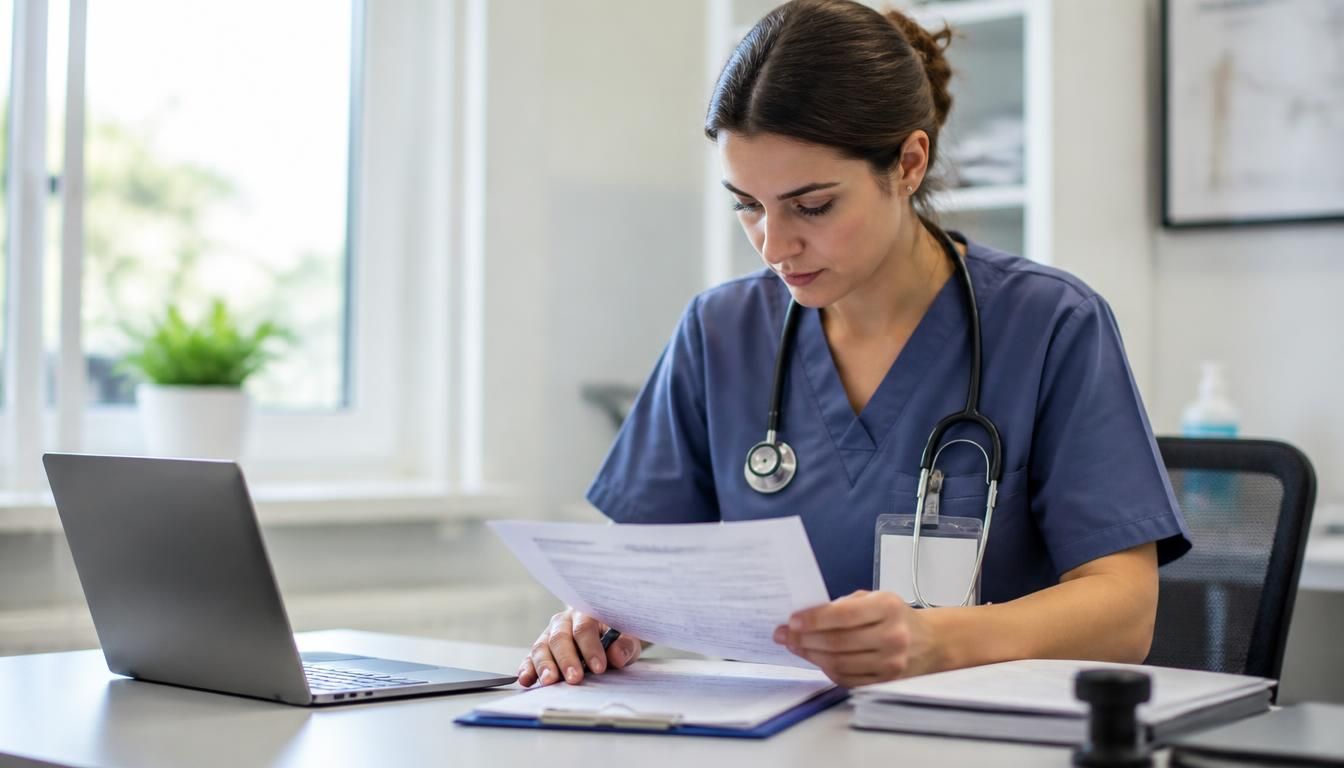
La responsabilité civile professionnelle de l’infirmier est un repère essentiel quand vous exercez au contact des patients, des gestes techniques et des décisions rapides. Elle définit ce qui peut être pris en charge si un incident survient et aide à comprendre jusqu’où va votre protection. Pour vous, c’est un vrai filet de sécurité : elle permet d’anticiper les situations délicates, de mieux lire un contrat et d’agir avec plus de sérénité au quotidien.
Dans la pratique, cette couverture s’inscrit au cœur de votre activité de santé : elle clarifie la responsabilité, protège le cadre professionnel et facilite la gestion d’un litige. Un bon conseil, c’est de vérifier dès le départ ce que couvre votre assurance, car une simple erreur de soin peut vite devenir une information importante à connaître avant d’exercer en confiance.
Comprendre la couverture avant de se protéger
Avant de signer, il faut savoir ce que recouvre une assurance de responsabilité civile professionnelle pour un infirmier. Elle sert à répondre à un dommage causé à autrui dans le cadre de l’exercice, alors que la couverture personnelle reste centrée sur la vie privée. Dans le secteur civil, l’enjeu est simple : protéger votre activité professionnelle sans confondre les deux niveaux de protection. Pour un infirmier, cette assurance n’est pas un détail, c’est une base de sécurité. Pour approfondir ce sujet, consultez notre guide sur assurance responsabilité dirigeant.
Voici les bases à connaître :
- la couverture vise les actes liés au travail ;
- la responsabilité personnelle ne remplace pas la protection civil et professionnel ;
- l’assurance intervient souvent après un incident de santé ;
- un conseil de lecture du contrat évite les mauvaises surprises.
Ce que couvre vraiment une assurance de responsabilité civile
Elle peut prendre en charge les conséquences d’une erreur, d’un oubli ou d’une mauvaise manipulation. Imaginez un infirmier qui renverse un produit au domicile d’un patient : le civil peut être engagé si le matériel est abîmé. L’assurance sert alors à soutenir la gestion du dossier et à éviter que la réparation repose sur vous seul.
Pourquoi tout infirmier doit comprendre son niveau de protection
Comprendre votre niveau de protection, c’est savoir si votre assurance suit réellement votre pratique. Un infirmier qui travaille en autonomie n’a pas les mêmes besoins qu’un collègue en structure. Cette information vous aide à comparer les garanties, à mesurer la responsabilité en jeu et à exercer avec plus de méthode.
Les situations du quotidien où la faute peut coûter cher
Dans la vie réelle, une faute ne ressemble pas toujours à un grand accident. Parfois, un soin mal transmis, une dose mal vérifiée ou une surveillance oubliée suffit à créer un cas délicat. Le patient peut subir un dommage, et la conséquence peut être à la fois humaine et financière. Sur le plan juridique, la défense devient alors centrale, surtout si la situation se transforme en réclamation.
Les incidents les plus fréquents sont souvent les mêmes :
- erreur d’administration d’un traitement ;
- oubli de surveillance après un soin ;
- mauvaise manipulation de matériel ;
- faute de transmission entre deux intervenants.
Quand un simple oubli devient un litige
Un cas classique : un patient signale une douleur après un soin, puis découvre qu’une consigne n’a pas été notée. Ce petit oubli peut devenir un litige si le dommage s’aggrave. La conséquence la plus lourde, ce n’est pas seulement l’explication à donner, mais aussi la mise en cause de votre pratique.
Ce que change une mise en cause pour l’infirmier
Quand un infirmier est mis en cause, il doit répondre vite et clairement. L’assistance devient utile pour structurer la défense et préserver les éléments utiles au dossier. Sans accompagnement, un cas simple peut prendre une tournure plus stressante, avec un impact direct sur votre activité et votre confiance.
Salarié, libéral ou remplaçant : ce qui change vraiment
Le statut change beaucoup de choses. Un infirmier salarié hospitalier n’expose pas sa fonction de la même façon qu’un libéral en cabinet. Le salaire peut donner l’impression d’une sécurité totale, mais ce n’est pas toujours le cas. En pratique, votre activité personnelle, votre fonction et vos gestes quotidiens déterminent le niveau de couverture à vérifier avant de choisir.
Voici un tableau simple pour comparer les profils :
| Profil | Point de vigilance |
|---|---|
| Salarié | Vérifier la couverture liée au cadre public ou privé |
| Libéral | Contrôler la protection du cabinet et des actes |
| Remplaçant | Confirmer qui porte la couverture pendant l’activité |
| Exercice mixte | Adapter la protection au personnel et au salaire |
Pourquoi le salariat ne supprime pas le risque
Le salariat ne fait pas disparaître le risque. Même en milieu hospitalier, un infirmier peut être confronté à une erreur, à une plainte ou à un dossier sensible. Le cadre public protège parfois l’établissement, mais pas toujours chaque situation personnelle. Mieux vaut donc vérifier votre couverture avant qu’un incident ne survienne.
Les points de vigilance pour l’exercice libéral
En libéral, le cabinet, les tournées et les remplacements exigent une attention particulière. Il faut savoir si la protection suit votre activité personnelle, vos actes et vos déplacements. Un infirmier libéral doit lire les exclusions avec soin, surtout lorsqu’il travaille seul ou en binôme.
Ce que le contrat protège… et ce qu’il laisse de côté
Un contrat sérieux doit couvrir la défense, l’assistance et l’indemnisation quand un sinistre survient. Il peut aussi protéger le matériel utilisé dans certaines limites, mais tout dépend des clauses. L’assureur regarde le coût du dossier, la nature du dommage et la gestion du litige. Ce n’est pas automatique : une garantie utile aujourd’hui peut être insuffisante demain si votre pratique évolue.
Les points à vérifier sont simples :
- la garantie de défense ;
- la garantie d’indemnisation ;
- la prise en charge du matériel ;
- les exclusions de gestion et de coût.
Les garanties à vérifier avant de souscrire
Avant de souscrire, regardez si la garantie couvre bien les actes courants, les déplacements et les dommages causés à un tiers. Un bon contrat doit aussi préciser comment l’assureur accompagne la procédure et jusqu’où va l’indemnisation. Sans cette lecture, le coût réel peut surprendre.
Les exclusions qui surprennent le plus souvent
Les exclusions portent souvent sur certains actes, sur du matériel non déclaré ou sur une situation hors cadre. Un infirmier peut croire être protégé alors qu’une clause limite la prise en charge. C’est là que la gestion du contrat devient décisive : mieux vaut savoir avant que le dommage n’apparaisse.
Comment choisir une protection adaptée à son exercice
Pour bien souscrire, il faut comparer plusieurs devis avec méthode. Le plus utile n’est pas toujours le moins cher, mais celui qui correspond à votre compétence, à votre lieu d’exercice et à votre charge réelle. Une option peut être indispensable pour un cabinet, alors qu’une autre convient mieux à une tournée ponctuelle. Le bon conseil, c’est de personnaliser sans complexifier.
Les 4 critères essentiels sont :
- le niveau de garantie ;
- la franchise ;
- les exclusions ;
- l’assistance proposée.
Les critères qui font vraiment la différence
Quand vous demandez un devis, vérifiez la lisibilité des montants, la franchise et les situations couvertes. Une option bien choisie doit être indispensable à votre pratique, pas seulement rassurante sur le papier. Pour savoir quoi comparer, relisez vos actes habituels et votre environnement de travail.
Comment personnaliser sa couverture sans se tromper
Personnaliser, c’est adapter la protection à votre compétence et à votre rythme d’exercice. Si vous changez de cabinet, de secteur ou de mode de remplacement, il faut revoir le contrat. Chez mnh, comme ailleurs, l’idée est de demander un devis clair, de souscrire au bon niveau et de garder une trace écrite de vos besoins.
Les réflexes à adopter en cas de mise en cause
Face à une situation sensible, la première règle est de rester calme. Prévenez rapidement votre assureur, rassemblez les éléments utiles et notez les faits sans les modifier. Une bonne gestion commence dès les premières heures, car la charge émotionnelle peut brouiller les détails. Si le soin a eu lieu en milieu hospitalier ou en exercice personnel, la méthode reste la même : agir vite et garder une trace.
Les réflexes immédiats sont :
- noter la date et le contexte ;
- prévenir l’assistance ;
- conserver les documents utiles ;
- éviter toute réponse improvisée.
Les étapes à suivre dès la première réclamation
Dès la première réclamation, transmettez les pièces utiles à votre assureur et décrivez la situation avec précision. L’indemnisation dépend souvent de la qualité du dossier. La défense juridique s’organise ensuite, avec un échange plus structuré. Un dossier simple peut ainsi être traité plus sereinement si vous avez gardé les bons éléments.
Comment rester serein pendant la procédure
Rester serein, c’est accepter que la procédure prenne du temps sans perdre le fil. L’assistance aide à répondre, la défense prend le relais et la conséquence juridique est mieux encadrée. Même si un dommage a été signalé, vous gardez une marge d’action si vous suivez chaque étape avec méthode.
FAQ – Questions fréquentes sur la couverture d’un infirmier
La couverture est-elle utile pour un infirmier salarié ?
Oui, car la responsabilité civile professionnelle de l’infirmier salarié peut être engagée selon la situation. Une assurance complémentaire apporte une information utile sur ce qui reste couvert, surtout en santé et en fonction de vos actes.
Un infirmier libéral doit-il la souscrire systématiquement ?
En pratique, oui, car un infirmier libéral exerce avec une responsabilité plus directe. La responsabilité civile professionnelle de l’infirmier en cabinet aide à protéger l’activité, le patient et votre cadre professionnel.
Que faire après une réclamation d’un patient ?
Prévenez votre assureur, rassemblez les éléments du dossier et gardez une trace de chaque soin. La responsabilité civile professionnelle de l’infirmier se gère mieux quand la situation est décrite clairement dès le départ.
Quels critères regarder avant de choisir une offre ?
Vérifiez la responsabilité couverte, la franchise, les exclusions et l’assistance. Pour un infirmier, il faut aussi savoir si l’offre suit la formation, l’activité, le cabinet et le niveau de protection civile attendu.
La protection couvre-t-elle aussi les dommages matériels ?
Parfois oui, selon le contrat et la situation. Un infirmier doit lire la partie civil et vérifier si le matériel est inclus, car un dommage peut avoir une conséquence financière immédiate.
Où trouver une information fiable avant de souscrire ?
Consultez les documents contractuels, les sources officielles et les notices de votre assurance. Pour un infirmier, cette information est essentielle avant toute souscription, surtout si la responsabilité civile professionnelle de l’infirmier touche à une situation de santé ou à un patient.
Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance